
France's debt hits 119% of GDP: A macroeconomic breakdown 🇫🇷
Pour mes lecteurs français :
Voici la une d'hier (30 septembre) qui résume parfaitement la situation, suivie d'une analyse objective de la dette française.👇
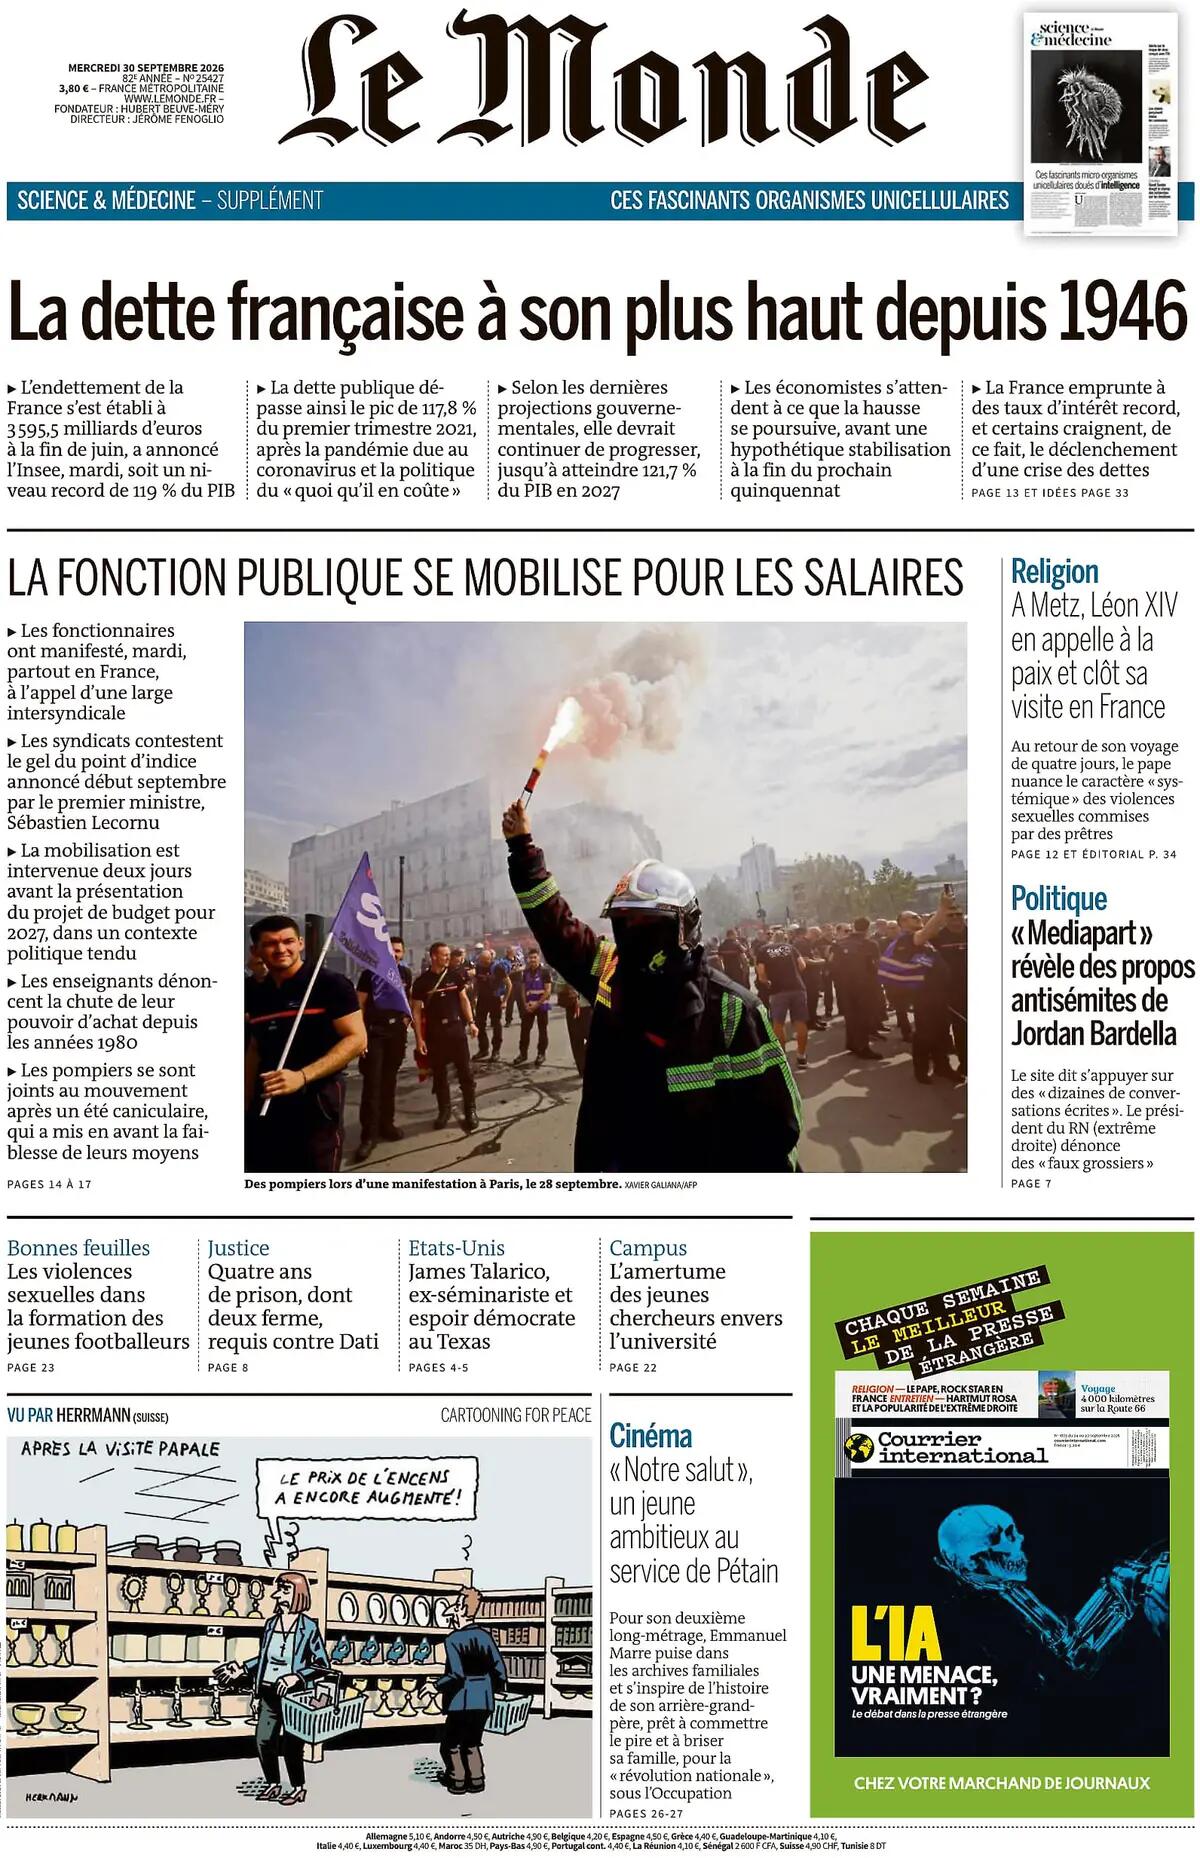 Recent data from France's statistical institute (INSEE) confirms that public debt reached 119% of GDP at the end of June. As the Eurozone's second-largest economy faces stagnant growth, the government is proposing €54 billion in spending cuts to bring the deficit down to 5% by 2027. This structural tension has already sparked over 170 public protests across the country.
From a senior macroeconomic perspective, here is what this structural data means for the Eurozone ecosystem:
1️⃣ The Sovereign Debt Dilemma: When public debt crosses structural thresholds during periods of economic stagnation, a government's fiscal space shrinks. This forces a delicate balancing act between austerity and political stability.
2️⃣ The Monetary Friction: Raising interest rates is designed to cool demand-driven inflation. However, it cannot solve supply-side shocks, such as the energy costs driven by current geopolitical tensions.
3️⃣ Fiat System Dynamics: In traditional fiat architectures, when governments struggle to cut spending due to social pressure, long-term debt pressures historically lead to monetary debasement (inflation) rather than technical defaults.
This situation highlights the ongoing friction between central bank tightening, fiscal deficits, and real economy constraints.
[For educational purposes only — Not financial advice]
⚡ Zaps are welcome to support independent analysis!
#France #Macroeconomics #ECB #INSEE #Finance #Economie #debt #dette
Recent data from France's statistical institute (INSEE) confirms that public debt reached 119% of GDP at the end of June. As the Eurozone's second-largest economy faces stagnant growth, the government is proposing €54 billion in spending cuts to bring the deficit down to 5% by 2027. This structural tension has already sparked over 170 public protests across the country.
From a senior macroeconomic perspective, here is what this structural data means for the Eurozone ecosystem:
1️⃣ The Sovereign Debt Dilemma: When public debt crosses structural thresholds during periods of economic stagnation, a government's fiscal space shrinks. This forces a delicate balancing act between austerity and political stability.
2️⃣ The Monetary Friction: Raising interest rates is designed to cool demand-driven inflation. However, it cannot solve supply-side shocks, such as the energy costs driven by current geopolitical tensions.
3️⃣ Fiat System Dynamics: In traditional fiat architectures, when governments struggle to cut spending due to social pressure, long-term debt pressures historically lead to monetary debasement (inflation) rather than technical defaults.
This situation highlights the ongoing friction between central bank tightening, fiscal deficits, and real economy constraints.
[For educational purposes only — Not financial advice]
⚡ Zaps are welcome to support independent analysis!
#France #Macroeconomics #ECB #INSEE #Finance #Economie #debt #dette 🇮🇹 La sfida di ENI alla pompa: chi possiede l'energia e chi subisce il mercato / 🇬🇧 ENI’s challenge at the pump: owning the energy vs enduring the market
🇮🇹 I prezzi dei carburanti continuano a salire a causa di fattori complessi: dal petrolio vicino ai 97$ alle tensioni geopolitiche, fino alla chiusura di 23 raffinerie in Europa. Con il gasolio che sfiora in Italia i 2,40€ sulla rete e i 2,50€ in autostrada, la decisione di ENI di fissare un tetto temporaneo (1,99€ benzina / 2,19€ gasolio) dimostra il valore strategico di controllare l'intera filiera fisica, dal giacimento alla pompa. 👇
🇬🇧 Fuel prices keep rising due to multiple complex factors: from oil near $97 and geopolitical tensions to the closure of 23 refineries in Europe. As diesel approaches in Italy €2.40 on roads and €2.50 on highways, ENI’s decision to introduce a temporary price cap (€1.99 petrol / €2.19 diesel) proves the strategic value of owning the entire physical supply chain, from the well to the pump. 👇
 The expansion of Artificial Intelligence demands vast electrical resources, putting real pressure on global energy costs.
In an environment of inflation and unstable markets, keeping cash idle in bank accounts or speculating on volatile digital apps poses a concrete risk to capital preservation.
True asset protection does not lie in intangible software, but in the tangible assets of companies owning the planet's essential infrastructure. Safeguarding purchasing power means allocating resources into the stability of solid, indispensable sectors.
🔗 Read the full article here 👇 :
 If someone had invested $1,000 in Amazon at its IPO in 1997, they would be sitting on over $3.3 million today.
Their initial capital would have multiplied by a staggering 3,300 times! 📈
But to achieve such a result, that person would have had to hold onto their Amazon shares through incredible financial storms:
• 18 drops of 20% or more
• 4 crashes of over 50%
• A catastrophic -95% plunge after the Dot-Com bubble burst 📉
No investment can produce exceptional returns without major volatility. Long-term performance is simply the reward for managing your emotions.
The sooner you learn to endure this volatility, the better.
If you are not mentally prepared to see your portfolio drop by 30%, you are probably not ready to see it gain 300% either.
👉 Honestly, would you have held through a 95% crash? Let me know in the comments!
#Investing #Mindset #Amazon #LongTermInvesting #StockMarket #Volatility
 Warren Buffett:
"True wealth is not about sitting in the most luxurious house and driving the most expensive car.
True wealth is earning enough to live with a peaceful mind, deciding independently how to spend your time, who to work with, and how to structure your life.
Ultimately, the greatest wealth a person can possess is time and freedom."
#buffet #freedom #time #wealth
 Ci troviamo di fronte a uno scenario macroeconomico che non si vedeva dal 2006. Per la prima volta dopo vent'anni, tre delle principali banche centrali mondiali — la Banca Centrale Europea (BCE), la Federal Reserve (FED) e la Banca del Giappone (BoJ) — si muovono all'unisono verso una stretta monetaria o un rialzo coordinato dei tassi di interesse.
Mentre in passato il Giappone ha mantenuto tassi negativi o vicini allo zero (alimentando il famoso "carry trade" dove si prendeva in prestito yen a costo zero per comprare asset rischiosi), l'attuale mossa della BoJ di alzare i tassi, unita alla rigidità di FED e BCE, sta drenando liquidità dai mercati globali.
🟠 Cosa significa per Bitcoin?
Storicamente, Bitcoin prospera in contesti di estrema liquidità e tassi bassi ("denaro facile"). Quando i tassi salgono, il capitale tende a rifugiarsi in asset considerati più sicuri (come i titoli di Stato che iniziano a offrire rendimenti reali appetibili), penalizzando gli asset ad alto rischio. L'ultima volta che lo yen ha registrato un forte apprezzamento nel 2024, BTC subì un crollo temporaneo del 20%. Tuttavia, la narrativa di Bitcoin come "oro digitale" e la sua resilienza attuale dimostrano che la community lo vede sempre più come un'alternativa strutturale a un sistema fiat centralizzato e schiacciato dai debiti. Resta un momento di forte volatilità da monitorare con attenzione.
🏠 L'impatto reale: Mutui Variabili e vita quotidiana
Ma questa mossa dei banchieri centrali non colpisce solo i mercati finanziari; ha un impatto diretto e pesante sulle tasche dei cittadini. Ecco cosa significa concretamente:
• Mutui a tasso variabile: Chi ha sottoscritto un mutuo indicizzato (ad esempio all'Euribor in Europa) vede la propria rata mensile impennarsi. Poiché la BCE alza il costo del denaro, le banche commerciali scaricano immediatamente questo aumento sui vecchi mutui variabili e sui nuovi contratti, riducendo drasticamente il potere d'acquisto delle famiglie.
• Prestiti e Finanziamenti al consumo: Comprare un'auto a rate, chiedere un prestito personale per ristrutturare casa o acquistare un elettrodomestico diventa molto più costoso. Gli interessi applicati dalle finanziarie salgono, disincentivando i consumi a debito.
• Linee di credito aziendali: Le piccole e medie imprese che utilizzano fidi bancari o necessitano di prestiti per investire e pagare i fornitori devono affrontare costi di gestione molto più alti. Questo spesso si traduce in un rallentamento delle assunzioni o nell'aumento dei prezzi finali dei loro prodotti (inflazione da costi).
• Il lato positivo (per i risparmiatori): Di contro, i conti deposito e i titoli di Stato (come i BTP) iniziano a offrire rendimenti più interessanti per chi ha liquidità ferma sul conto corrente e vuole proteggerla dall'inflazione senza esporsi alla volatilità crypto.
🏠 Chi di voi sta già subendo l'aumento delle rate del mutuo o dei finanziamenti? Come vi state proteggendo da questa stretta monetaria globale? Discutiamone nei commenti: 👇
#Bitcoin #Macroeconomics #BCE #Fed #BoJ #Nostr #Finance
 Come promesso, analizziamo cosa sta succedendo sotto la superficie di Bitcoin. Il prezzo nominale appare solido nell'intervallo tra 75.000 e 80.000, ma la contrazione della domanda spot (l'acquisto dell'asset reale) segnala che i livelli attuali sono sostenuti principalmente dai mercati dei derivati.
Quando i prezzi tengono grazie alla leva finanziaria piuttosto che agli acquisti diretti, la struttura del mercato diventa fragile. Ecco la scomposizione dettagliata dei potenziali scenari e della gestione del rischio.
🚨 Il rischio di liquidazione (La cascata di leva)
Nei mercati crypto, molti trader aprono posizioni long o short usando denaro in prestito (leva). Se il prezzo si muove improvvisamente contro di loro, gli exchange chiudono forzatamente le loro posizioni (liquidazione). Il pericolo attuale è una "liquidazione a cascata": se il prezzo scende anche solo del 3-5%, può innescare la chiusura automatica di migliaia di posizioni long, creando un effetto domino che trascina il prezzo verso il basso in pochi minuti, indipendentemente dai fondamentali.
🔎 I due scenari operativi
• Scenario A (Il Flash Crash di pulizia): Il mercato dei derivati si surriscalda. Si verifica una caccia alla liquidità che spazza via la leva con una correzione brusca e violenta (ad esempio verso l'area 68k-70k), offrendo un'ottima zona di rientro per chi detiene liquidità.
• Scenario B (Riallineamento istituzionale): Lo "smart money" (ETF, grandi aziende) termina la sua fase di attesa e riprende massicci acquisti spot. La domanda reale assorbe la leva e spinge il prezzo ben oltre gli 80.000$.
🛡️ Come proteggere i propri risparmi in questa fase?
Dal punto di vista della gestione del rischio, un analista prudente adotta tre regole:
• Evitare la FOMO sui massimi locali: Non impiegare grandi quantità di capitale proprio ora solo per paura di rimanere tagliati fuori (Fear Of Missing Out). La pazienza paga sempre.
• Strategia DCA (Dollar-Cost Averaging): Suddividi i tuoi acquisti su base settimanale o mensile. Questo neutralizza la volatilità a breve termine dei derivati, mediando il prezzo medio di carico.
• Tenere della "polvere da sparo" (Liquidità): Mantieni una parte del tuo capitale in contanti o stablecoin. Se si verifica lo Scenario A, avrai le risorse per comprare il ribasso (buy the dip) a sconto.
La macroeconomia e l'analisi on-chain ci insegnano che il prezzo è solo un'illusione a breve termine, ma sono i flussi di liquidità reale a dettare il destino dei tuoi risparmi.
❓ Pensi che vedremo una violenta pulizia della leva (Scenario A) o le istituzioni spingeranno BTC direttamente oltre gli 80k senza voltarsi indietro (Scenario B)?
💬 Fammelo sapere nei commenti qui sotto!
🔔 Non perdere i prossimi aggiornamenti: Se hai trovato utile questa analisi, lascia un "segui" e attiva le notifiche sul mio profilo per non perdere i miei prossimi report. ⚡
#Bitcoin #Macroeconomia #Liquidità #Trading #DCA #Savings #Finanza
 🛢️📉 Investors often make the mistake of looking only at nominal prices: they see a stable Nasdaq or Bitcoin fluctuating in a sideways range and think everything is fine. But to understand the long-term trajectory, we must look at the undercurrents of global liquidity.
Three macro-variables are currently reshaping the landscape:
1 - 🛢️ Energy Pressure: Oil is showing signs of strong upward momentum due to geopolitical tensions. A spike in crude oil mathematically translates into new structural inflation, complicating central banks' plans.
2 - 🏦 Exploding Bond Yields: Government bonds of major powers are seeing yields sharply rise. When bonds offer high returns, the opportunity cost of capital shifts: institutional liquidity is drained from equity and crypto markets to seek refuge in sovereign debt.
3 - 📊 The Illusion of Stability for #bitcoin :
While the price appears stable, fluctuating around the $75,000 - $80,000 range, a deeper look reveals a sharp contraction in spot demand (buying the actual asset). When real demand drops but the price holds, it often means that derivatives markets (futures and leverage) are artificially propping up current levels. Large institutional players are moving to a "wait-and-see" approach, creating a fragile market structure where retail investors risk becoming exit liquidity.
❓ What happens next? Is a market correction incoming, or is smart money just preparing for the next leg up?
What is your move right now?
👇 Let me know your thoughts in the comments. On SUNDAY, September 13th, I will drop a post completely dedicated to Bitcoin, breaking down the exact scenarios, liquidation risks, and how to protect your savings during this delicate phase. Stay tuned!
🛑 From Macro to Reality: The ECB's Move
The latest confirmation of this tightening comes from the ECB, which has raised interest rates again by 25 basis points (bringing the deposit rate to 2.50% and the main refinancing rate to 2.65%) to combat resurging inflation that could increase due to rising energy prices and geopolitical tensions.
What does this mean in real life?
• Variable-Rate Mortgages:
Anyone with a mortgage linked to the Euribor will see an immediate increase in their monthly payment. The cost of money rises, and banks pass it directly onto variable-rate borrowers and new applicants.
• Loans and Consumer Credit: Financing a car or taking out a personal loan becomes more expensive. Higher interest rates directly reduce households' real purchasing power.
• Businesses and Jobs:
For companies, borrowing to invest or expand costs more. This slows down overall economic growth and can put a brake on hiring.
The bottom line: This is not a call for "crash tomorrow morning" panic, but a reminder to be pragmatic. When underlying liquidity tightens, yields rise, and the cost of daily life increases, all markets (including Bitcoin) become vulnerable. Flying blind by looking only at the nominal price is never a good savings strategy.
How are you protecting yourself from this rising cost of money? Are you sticking to your strategy or accumulating cash?
#ECB #Macroeconomics #Markets #Liquidity #Bitcoin #Inflation #Mortgages #Savings